10% : Lancement de l’outil Mon Budget pour suivre ses courses
L'actualité en bref
Budget courses : 37 % des français le gèrent de tête, 16 % ne le gèrent pas du tout. L’application de cashback 10% lance un outil dédié pour les aider.
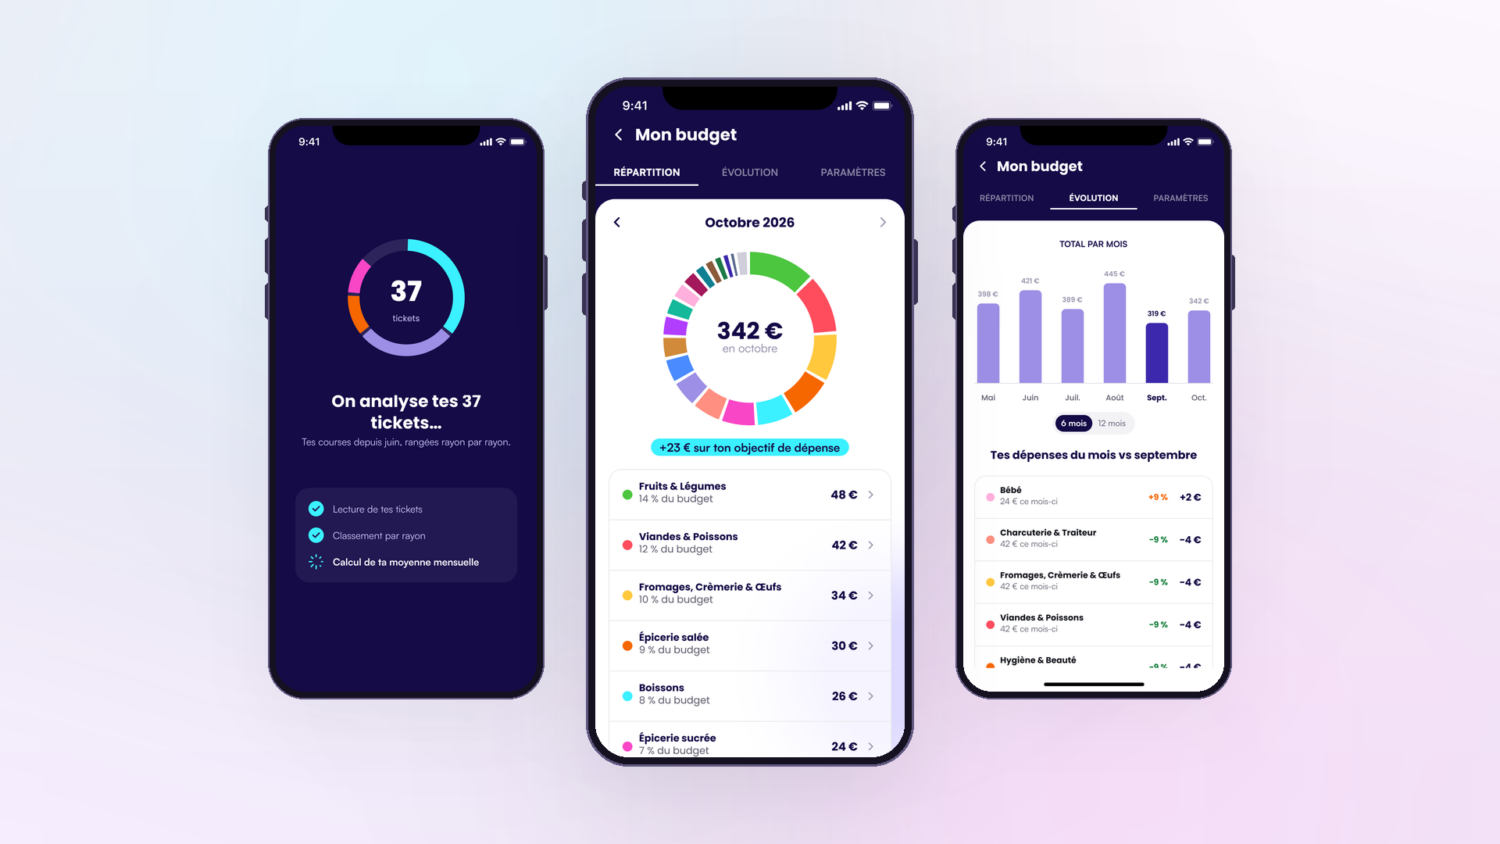
À l’approche du Black Friday, 10% met en avant un paradoxe : les consommateurs traquent les promotions ponctuelles, alors que les économies les plus significatives se jouent souvent dans les achats alimentaires et domestiques répétés chaque semaine. L’application française de cashback lance Mon budget, une fonctionnalité gratuite qui transforme les tickets de caisse en tableau de bord détaillé des dépenses par rayon, catégorie et évolution mensuelle.
Cette annonce dépasse le simple lancement produit, car elle touche à trois marchés en forte recomposition : la grande distribution, les fintechs de gestion budgétaire et les marques de grande consommation. Dans un contexte où l’inflation alimentaire reste très différenciée selon les produits, donner aux ménages une vision précise de leur panier devient un levier concret de pouvoir d’achat. Pour les entrepreneurs et professionnels de l’innovation, le sujet illustre aussi la valeur croissante des données transactionnelles enrichies, à condition qu’elles soient exploitées dans un cadre conforme au RGPD et utile pour le consommateur. La promesse est claire : passer d’une logique de remise après achat à une logique de pilotage intelligent de la dépense. C’est un signal important pour tout l’écosystème retail-tech, car le ticket de caisse, longtemps considéré comme un simple justificatif, devient une source de services personnalisés.
Le budget courses, un poste majeur encore mal piloté par les ménages
Le Black Friday concentre chaque année une grande partie de l’attention médiatique autour des bonnes affaires. Pourtant, pour la majorité des foyers, les arbitrages les plus structurants ne se jouent pas sur une journée de promotions, mais dans les dépenses récurrentes : alimentation, hygiène, entretien, produits pour enfants, animaux, boissons ou encore produits frais. Ces achats sont fréquents, souvent fragmentés entre supermarché, drive, livraison et magasins de proximité, ce qui rend leur suivi plus complexe qu’il n’y paraît.
Le sondage réalisé dans l’application 10% entre le 29 octobre et le 12 novembre 2026 met en évidence cette difficulté. Sur 6 208 répondants, 37,3 % déclarent suivre leur budget courses de tête, tandis que 15,8 % ne le suivent pas du tout. Autrement dit, plus d’un consommateur sur deux ne dispose pas d’un outil structuré pour comprendre ce poste de dépenses. Ce résultat est d’autant plus notable que l’enquête a été menée auprès d’utilisateurs d’une application dédiée au cashback, donc auprès d’une population déjà sensibilisée aux économies du quotidien.
Les autres répondants utilisent des solutions partielles. Environ 29 % s’appuient sur leur application bancaire, ce qui permet de connaître le montant débité chez une enseigne, mais pas la composition du panier. Un paiement de 120 euros dans un hypermarché peut recouvrir des réalités très différentes : une hausse du prix des produits frais, un achat exceptionnel de lessive, un stockage de produits d’épicerie, ou simplement un panier plus volumineux que d’habitude. Sans lecture ligne par ligne du ticket, il est impossible de distinguer l’effet prix, l’effet quantité et l’effet changement d’habitudes.
Les 18 % qui utilisent un carnet ou un tableur accèdent potentiellement à une vision plus fine, mais au prix d’une discipline difficile à maintenir. Saisir manuellement chaque ticket, classer les produits, suivre les catégories et comparer les mois demande du temps. Dans la pratique, ces méthodes finissent souvent par être abandonnées, surtout lorsque les achats sont répartis entre plusieurs enseignes et plusieurs formats de consommation.
Pourquoi le suivi global ne suffit plus face à l’inflation alimentaire
Le problème du budget courses ne vient pas seulement du manque de suivi. Il vient aussi du fait que les moyennes masquent de fortes disparités. Les chiffres d’inflation alimentaire publiés à l’échelle nationale donnent une tendance utile, mais ils ne disent pas ce que chaque foyer subit réellement. Deux ménages ayant le même budget mensuel peuvent être exposés différemment selon leur consommation de produits frais, de marques nationales, de marques distributeurs, de produits infantiles ou de références spécialisées.
Selon les données mentionnées pour octobre 2026, les prix de l’alimentation progressent de 1,2 % sur un an, mais cette moyenne recouvre un écart important : +8 % pour les produits frais contre +0,3 % pour les autres produits alimentaires. Pour un foyer consommant beaucoup de fruits, légumes, viande, poisson ou produits ultra-frais, le ressenti budgétaire peut donc être très supérieur à la moyenne nationale. À l’inverse, un consommateur qui achète davantage de produits d’épicerie ou qui a déjà basculé vers des marques distributeurs peut percevoir une pression plus modérée.
C’est précisément là que les outils bancaires atteignent leurs limites. Ils classent généralement les dépenses par commerçant ou grande catégorie, comme alimentation, transport, logement ou loisirs. Cette approche est utile pour une vision patrimoniale ou budgétaire générale, mais elle reste insuffisante pour décider quoi changer dans ses courses. Pour agir, il faut savoir si la hausse vient du rayon frais, des produits d’entretien, des achats pour bébé, des boissons, des produits plaisir ou de références achetées plus souvent qu’avant.
Pour les professionnels de la grande consommation, cette granularité est également stratégique. Les marques cherchent à comprendre comment les consommateurs arbitrent entre prix, fidélité, promotions, formats familiaux, lots, labels et alternatives moins chères. Les distributeurs, de leur côté, investissent fortement dans la donnée de caisse et les programmes de fidélité. L’innovation portée par des acteurs comme 10% s’inscrit dans cette tendance : rapprocher la donnée d’achat de services directement perceptibles par le consommateur, plutôt que la réserver uniquement aux enseignes et aux industriels.
Mon budget : transformer le ticket de caisse en tableau de bord personnel
Avec Mon budget, 10% ajoute une brique de pilotage financier à son application de cashback. La logique n’est plus seulement de récupérer une partie du montant dépensé sur des produits éligibles, mais de comprendre la structure même de ses achats. La fonctionnalité est accessible gratuitement aux utilisateurs existants de l’application, ainsi qu’aux nouveaux inscrits.
Le principe repose sur un actif déjà présent dans l’usage de 10% : le ticket de caisse. Depuis son lancement en octobre 2024, l’application permet aux consommateurs de transmettre leurs tickets ou de connecter certains comptes enseignes afin de recevoir du cashback sur des produits partenaires. En deux ans, elle revendique plus de 600 000 utilisateurs, plus de 8 millions de tickets envoyés et plus d’un million d’euros reversés sous forme de cashback. Ce volume constitue une base solide pour développer des services d’analyse personnelle des dépenses.
La nouvelle fonctionnalité automatise une tâche qui était jusqu’ici manuelle. Lorsqu’un ticket est transmis, chaque ligne est reconnue, interprétée puis affectée à des rayons et catégories. L’application annonce une classification dans 19 rayons et plus de 100 catégories de produits. Pour l’utilisateur, l’enjeu est de passer d’un simple total de caisse à une lecture exploitable : combien a été dépensé en produits frais, en épicerie, en entretien, en hygiène, en boissons ou dans d’autres postes récurrents.
La reconnaissance du ticket, une brique technique clé
Derrière une interface simple se cache un traitement technique plus complexe qu’il n’y paraît. Un ticket de caisse est un document hétérogène : les libellés sont abrégés, les formats varient selon les enseignes, certaines lignes correspondent à des remises, d’autres à des lots, des remboursements, des consignes ou des promotions différées. Pour produire une analyse fiable, l’application doit reconnaître le texte, nettoyer les libellés, rapprocher les produits de référentiels internes, puis les ranger dans des catégories compréhensibles.
Ce type de service mobilise généralement des technologies d’OCR, c’est-à-dire de reconnaissance optique de caractères, complétées par des règles de normalisation et des modèles de classification. L’enjeu n’est pas seulement de lire un montant, mais d’interpréter correctement ce qui a été acheté. Un libellé court comme yaourt nat x4 ou lessive caps 24d doit être associé à une famille de produits, puis intégré dans l’historique du consommateur. Plus le volume de tickets analysés augmente, plus la qualité de catégorisation peut s’améliorer, à condition de contrôler les erreurs et d’éviter les regroupements trop approximatifs.
Trois usages concrets pour reprendre la main sur ses courses
La première promesse de Mon budget est la répartition. L’utilisateur visualise ses dépenses mensuelles et la part déjà consommée de son budget cible. Il peut ensuite entrer dans le détail par rayon, puis par produit, afin d’identifier les postes les plus lourds. Cette lecture est utile pour repérer des dépenses invisibles au quotidien : produits d’entretien achetés en stock, achats plaisir répétés, hausse du rayon frais, multiplication des produits prêts à consommer ou poids croissant des produits pour enfants.
La deuxième promesse est l’évolution dans le temps. Un graphique permet de comparer les dépenses des derniers mois et de suivre les variations par catégorie. Cette dimension est essentielle, car les consommateurs ont souvent une perception partielle de l’inflation. Ils se souviennent d’un prix qui a fortement augmenté, mais pas toujours des volumes achetés ni des substitutions déjà réalisées. En isolant les rayons qui progressent, l’outil aide à comprendre si la facture grimpe à cause des prix, de la fréquence d’achat ou d’un changement de comportement.
La troisième promesse concerne la fixation d’un objectif mensuel. À partir des dépenses déjà observées sur les tickets transmis, l’application peut proposer une base réaliste. L’utilisateur définit ensuite un plafond et suit sa progression pendant le mois. Cette approche est plus opérationnelle qu’un budget théorique fixé au hasard, car elle part des habitudes réelles. Elle peut aussi encourager des ajustements simples : comparer les formats, anticiper les repas, limiter les achats non prévus, privilégier certains rayons à certains moments du mois ou surveiller les produits les plus volatils.
Un positionnement à la frontière du cashback, de la fintech et du retail media
Le lancement de Mon budget montre comment le cashback évolue. À l’origine, ce modèle repose sur une mécanique simple : le consommateur achète un produit éligible, transmet une preuve d’achat et récupère une partie du montant. Pour les marques, c’est un levier d’activation commerciale, distinct d’une promotion classique en rayon. Pour l’utilisateur, c’est une manière de récupérer de l’argent sans nécessairement changer d’enseigne.
En ajoutant une couche d’analyse budgétaire, 10% élargit son rôle. L’application ne se limite plus à être un canal promotionnel, elle devient un outil de personal finance appliqué aux courses. Ce positionnement est intéressant pour l’écosystème, car il relie plusieurs dynamiques : la recherche de pouvoir d’achat, la digitalisation du ticket de caisse, l’exploitation de données d’achat anonymisées et la montée en puissance du retail media. Les marques participantes, parmi lesquelles figurent des acteurs de l’alimentaire, de l’hygiène et de l’entretien, peuvent y voir un moyen de mieux comprendre les comportements agrégés, sans accéder à des données nominatives.
Le modèle doit toutefois maintenir un équilibre délicat. Plus la donnée est précise, plus elle est sensible. Les achats du quotidien révèlent beaucoup d’informations sur un foyer : présence d’enfants, habitudes alimentaires, santé perçue, contraintes budgétaires, animaux, préférences de marques ou régimes spécifiques. La confiance devient donc un actif central, au même titre que la qualité de l’expérience utilisateur.
Données personnelles : un enjeu déterminant pour l’adoption
10% précise que le suivi du budget reste strictement personnel : chaque utilisateur ne consulte que ses propres achats. Les données transmises aux marques partenaires ou communiquées publiquement sont agrégées à grande échelle et anonymisées. Le traitement est annoncé comme conforme au RGPD, avec la possibilité pour chaque personne de demander l’accès à ses données ou leur suppression.
Ce cadre est indispensable. En Europe, le RGPD impose notamment une finalité claire, une minimisation des données collectées, une information transparente et des droits effectifs pour les utilisateurs. Pour une application fondée sur les tickets de caisse, les bonnes pratiques consistent aussi à expliquer quelles données sont extraites, pendant combien de temps elles sont conservées, comment elles sont sécurisées et dans quelles conditions elles peuvent être partagées sous forme agrégée.
Pour les entrepreneurs qui développent des services similaires, l’enseignement est net : la valeur d’une donnée d’achat dépend autant de sa précision que du pacte de confiance qui l’entoure. Un outil budgétaire peut être très utile, mais il doit éviter l’impression de surveillance commerciale. L’utilisateur doit comprendre ce qu’il gagne en échange de ses données : économies, lisibilité, recommandations utiles, historique exploitable et contrôle renforcé.
Une startup française qui veut devenir un allié du pouvoir d’achat
10% a été lancée à Paris le 2 octobre 2024 par Clémence Luc et Max Lemasquerier. L’application gratuite permet de récupérer jusqu’à 10 % du montant de certains achats sur des produits éligibles, quels que soient le magasin et le canal d’achat, en photographiant son ticket ou en connectant un compte enseigne. Elle revendique aujourd’hui une cinquantaine de marques partenaires, notamment dans l’alimentaire, l’hygiène, l’entretien et les produits du quotidien.
La société a réalisé en octobre 2025 une première levée de fonds de 2,4 millions d’euros, menée par Speedinvest avec la participation de True Capital, Fund F, Kima Ventures et plusieurs business angels. Son équipe compte une dizaine de collaborateurs à Paris. Avec Mon budget, elle cherche à franchir une nouvelle étape : ne plus seulement récompenser l’achat, mais aider à mieux le comprendre.
Les retours utilisateurs mis en avant par l’entreprise illustrent un point récurrent : beaucoup de consommateurs connaissent approximativement leur niveau de dépense, mais découvrent l’ampleur réelle de certains postes lorsqu’ils visualisent leurs achats dans le temps. Cette prise de conscience est souvent le premier levier d’action. Pour les ménages, l’intérêt est immédiat. Pour les acteurs de l’innovation, le cas 10% montre que les services les plus prometteurs ne sont pas toujours ceux qui créent une nouvelle dépense, mais ceux qui rendent plus intelligibles les dépenses déjà existantes.
On aime aussi :
Alqui.io
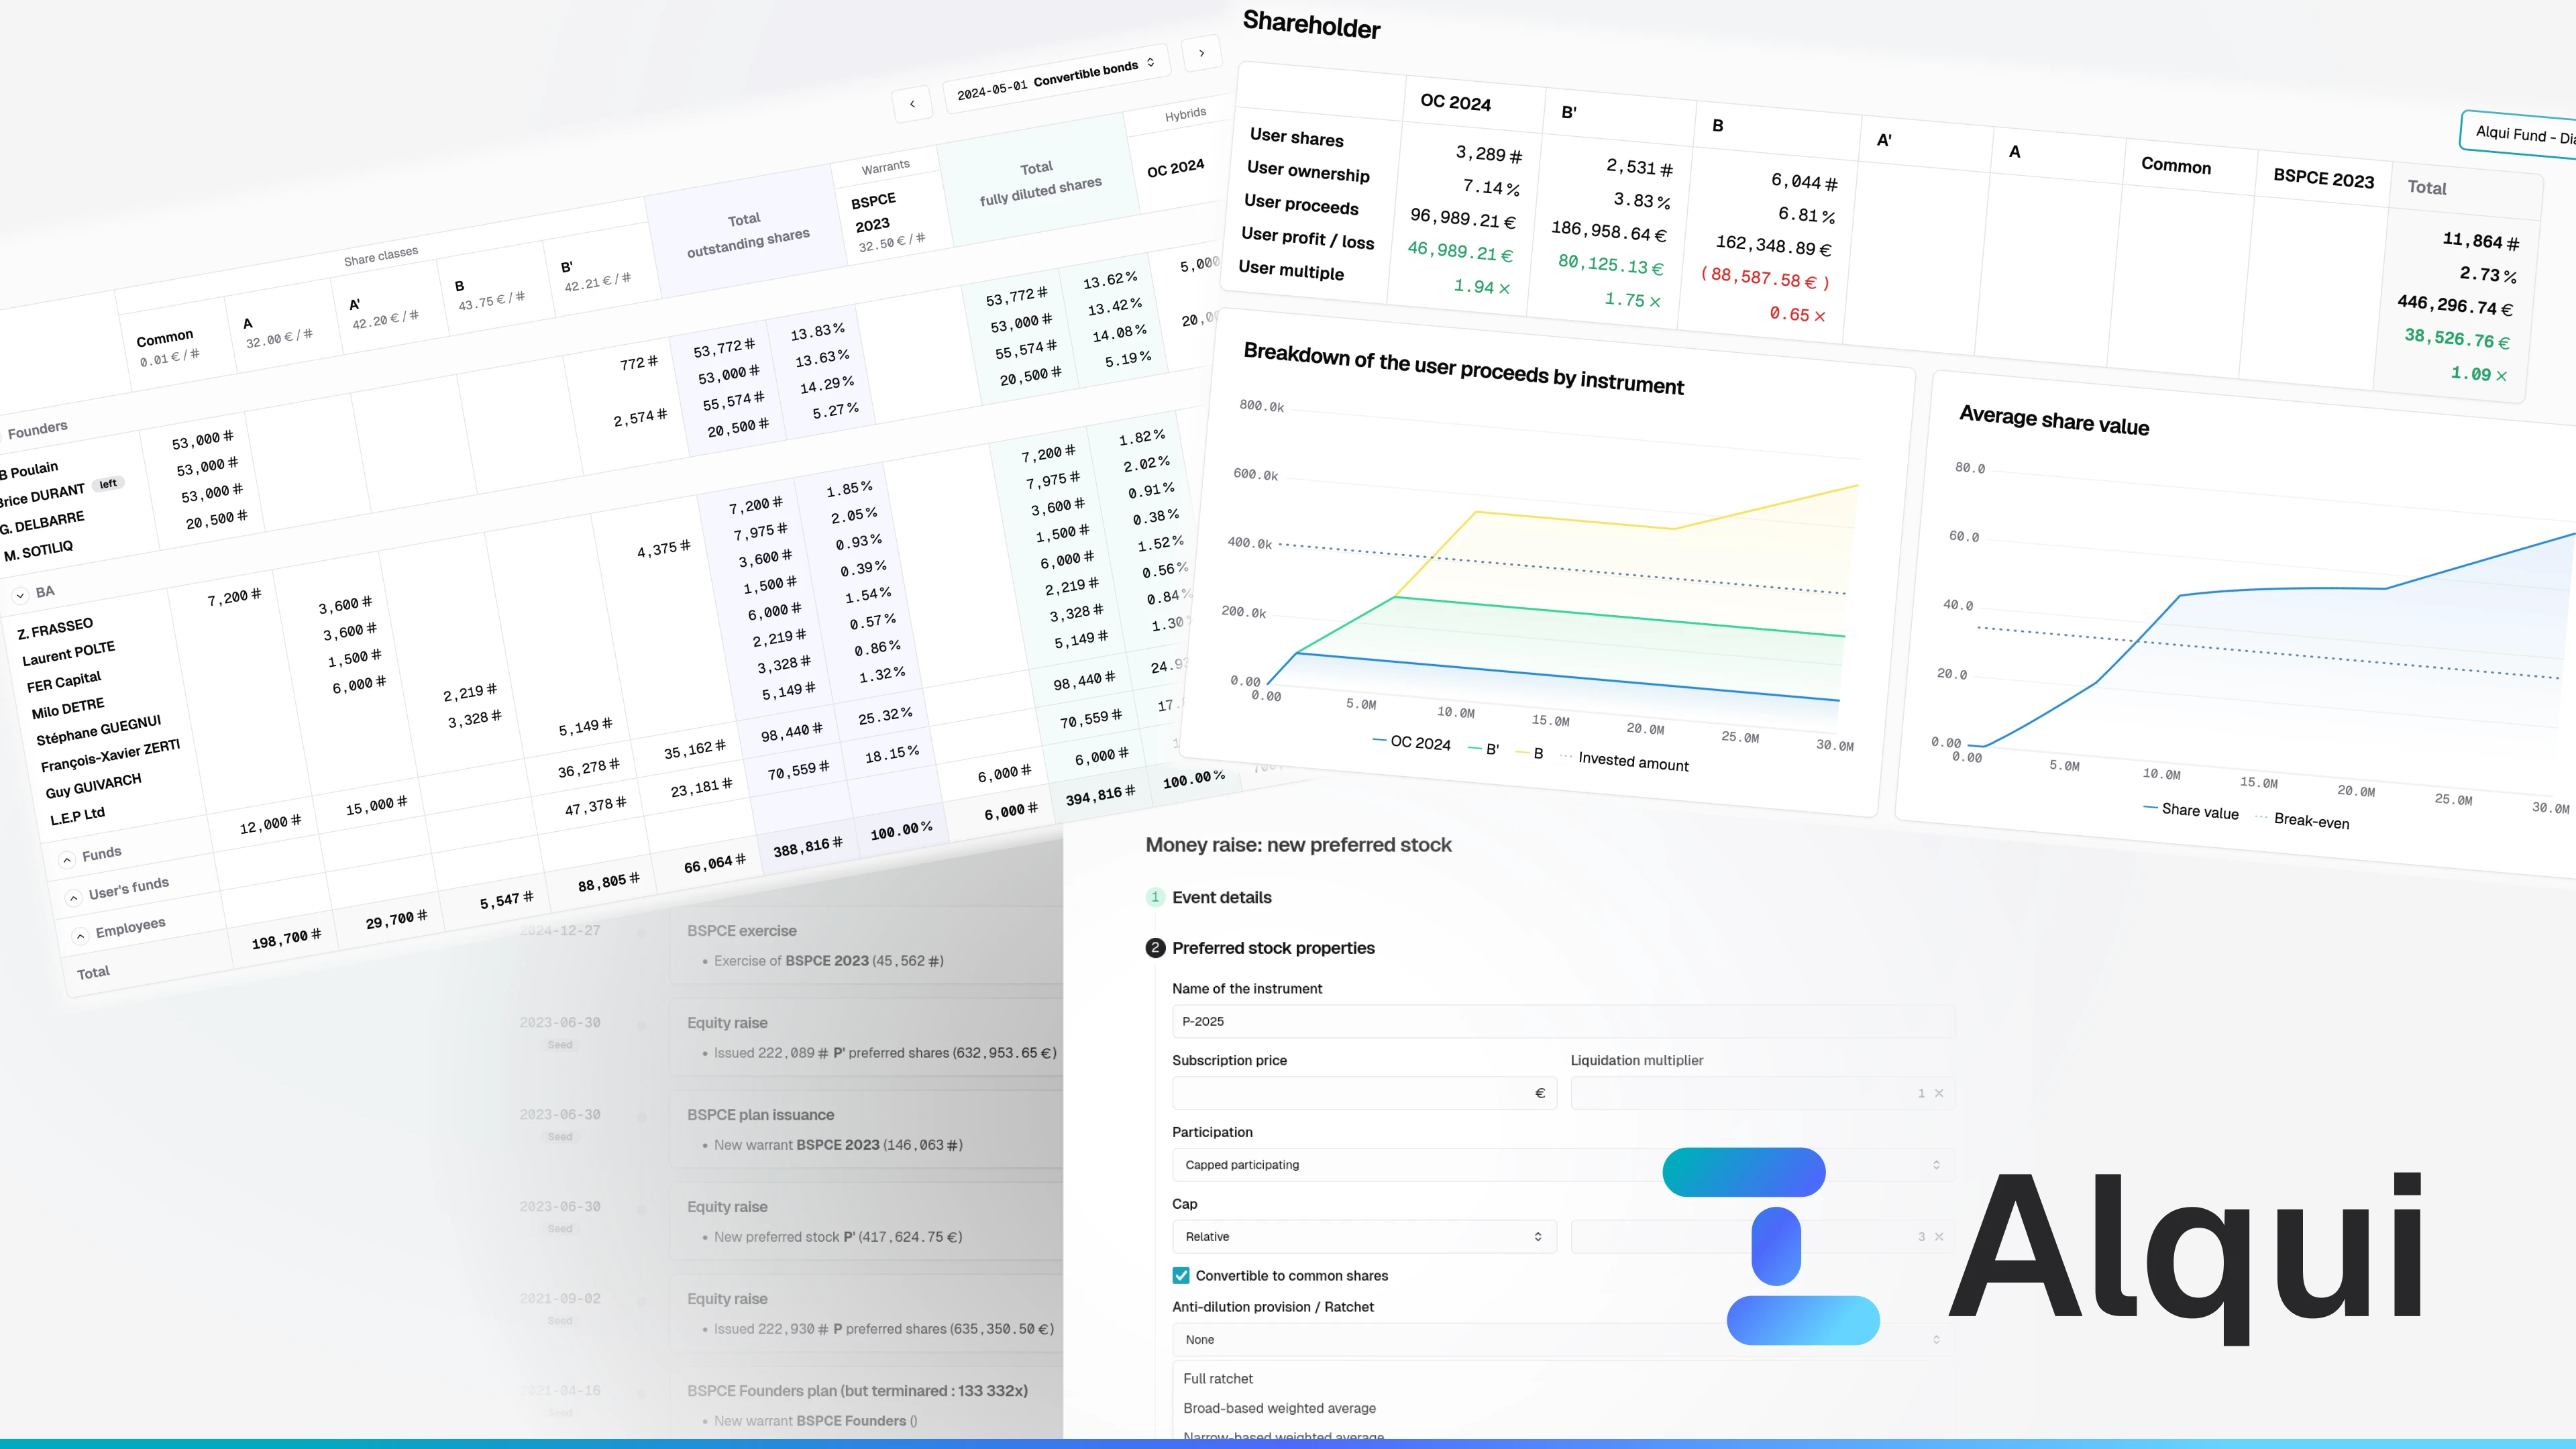
Obtenez votre cap table au format VC instantannément, suivez vos BSPCE sans effort et modélisez vos futurs tours en 3 clics. Une plateforme : Alqui
Simulez votre cap table et les impacts