L’Office européen des brevets (OEB) analyse les défis du transfert de technologie en Europe
L'actualité en bref
L’OEB analyse plus de 800 OTT européens et révèle les freins qui limitent le passage des découvertes du laboratoire au marché.
L’Office européen des brevets publie une étude de référence sur le transfert de technologie en Europe, fondée sur l’analyse de 809 offices de transfert de technologie et sur des données de brevets. Le rapport met en évidence un paradoxe connu des entrepreneurs deeptech : l’Europe produit une recherche de premier plan, mais peine encore à transformer suffisamment vite ses inventions en licences, produits industriels et entreprises à forte croissance.
Cette publication est importante car elle donne des repères chiffrés à un sujet souvent traité de manière intuitive. Pour les dirigeants, investisseurs, universités et organismes publics, elle montre où se situent les goulets d’étranglement : capacité opérationnelle des OTT, accès aux capitaux, réseaux industriels transfrontaliers et maintien des brevets dans la durée. Elle souligne aussi la place singulière de la France, dont plusieurs organismes publics figurent parmi les premiers déposants européens et dont l’écosystème de spin-offs issues de la recherche est l’un des plus fournis du continent.
Un diagnostic européen sur le passage du laboratoire au marché
L’étude de l’OEB, réalisée avec l’ASTP et le Fraunhofer ISI, porte sur un maillon essentiel mais parfois sous-estimé de l’innovation : les offices de transfert de technologie, ou OTT. Ces structures accompagnent les chercheurs dans la détection d’inventions, l’évaluation de leur potentiel, la protection par brevet, la négociation de licences et, lorsque le contexte s’y prête, la création de spin-offs. Elles se situent au croisement de la science, du droit de la propriété intellectuelle, du financement de l’innovation et du développement commercial.
Le rapport confirme que l’Europe dispose d’un stock considérable de découvertes scientifiques, en particulier dans les biotechnologies, les technologies quantiques, les semi-conducteurs, les technologies de mesure, la santé et l’énergie bas-carbone. Mais il rappelle aussi qu’une invention publiée dans un laboratoire ne devient pas automatiquement une innovation adoptée par le marché. Entre les deux, il faut financer des preuves de concept, sécuriser des droits de propriété intellectuelle, identifier des usages, trouver des industriels ou des entrepreneurs capables de porter le projet, puis convaincre des investisseurs d’accepter un risque technologique souvent élevé.
Ce travail est d’autant plus complexe que la deeptech se développe sur des cycles longs. Un dispositif médical, une molécule, une technologie quantique ou un composant semi-conducteur exigent souvent plusieurs années de maturation, des validations réglementaires et des investissements importants avant d’atteindre un premier marché. Dans ce contexte, le transfert de technologie n’est pas une fonction administrative secondaire : c’est une capacité stratégique qui conditionne la compétitivité industrielle européenne.
La majorité des OTT européens disposent de moyens limités
Parmi les 809 OTT analysés, 90,5 % sont de petite ou moyenne taille, tandis que seulement 9,5 % sont considérés comme de grands offices. Cette répartition éclaire l’un des enseignements centraux de l’étude : le problème ne vient pas seulement de la qualité de la recherche, mais de la capacité à traiter un volume important d’inventions avec des compétences spécialisées. Les grands OTT emploient environ six fois plus de personnel, accompagnent des institutions dont les dépenses de recherche sont 23 fois plus élevées et reçoivent près de 16 fois plus de déclarations d’invention.
La différence de taille produit des effets très concrets. Un office bien doté peut spécialiser ses équipes par domaine technologique, renforcer sa veille marché, professionnaliser la négociation avec des industriels, suivre ses portefeuilles de brevets et animer des relations continues avec des investisseurs. À l’inverse, un petit OTT doit souvent gérer simultanément des dossiers très différents, avec moins de temps disponible pour qualifier le potentiel commercial ou rechercher des partenaires hors de son environnement immédiat.
L’étude ne conclut pas pour autant que les petits et moyens OTT seraient inefficaces. Une fois qu’une invention est entrée dans leur processus, ils peuvent obtenir des résultats comparables aux plus grands en matière de dépôt de brevet, de licence ou de création d’entreprise. Le point critique est ailleurs : ils ont plus de difficultés à absorber toutes les opportunités, à détecter tôt les technologies prometteuses et à mobiliser l’expertise de marché nécessaire au bon moment.
Pourquoi le transfert de technologie reste difficile à industrialiser
Le transfert de technologie repose sur une succession de décisions incertaines. Il faut d’abord déterminer si une découverte est réellement nouvelle, si elle peut être protégée, si elle répond à un besoin économique et si elle peut être développée dans des conditions compatibles avec les attentes du marché. Une invention brillante sur le plan scientifique peut rester difficile à valoriser si le coût d’industrialisation est trop élevé, si le calendrier réglementaire est trop long ou si les usages clients ne sont pas suffisamment établis.
La propriété intellectuelle joue ici un rôle central. Le brevet permet de créer un actif négociable, susceptible d’être concédé sous licence à une entreprise ou apporté à une start-up. Mais déposer un brevet n’est qu’un début. Il faut ensuite financer les extensions internationales, répondre aux examens des offices, maintenir les titres en vigueur et arbitrer régulièrement entre coût de protection et valeur économique attendue. Pour une université ou un organisme public, ces décisions sont sensibles, car un portefeuille de brevets peut rapidement représenter un budget important.
L’OEB souligne justement un écart avec les États-Unis sur la durée de vie des brevets universitaires. Les brevets impliquant des universités représentent environ 9 % des brevets européens, un niveau proche de celui observé aux États-Unis. En revanche, 40,7 % des brevets européens détenus directement par des universités européennes ne sont plus en vigueur au bout de dix ans, contre 26,3 % pour les brevets détenus par des universités américaines. Cette différence suggère que l’Europe protège davantage qu’auparavant, mais rencontre encore des difficultés à soutenir la commercialisation sur la durée.
Des marchés stratégiques directement concernés
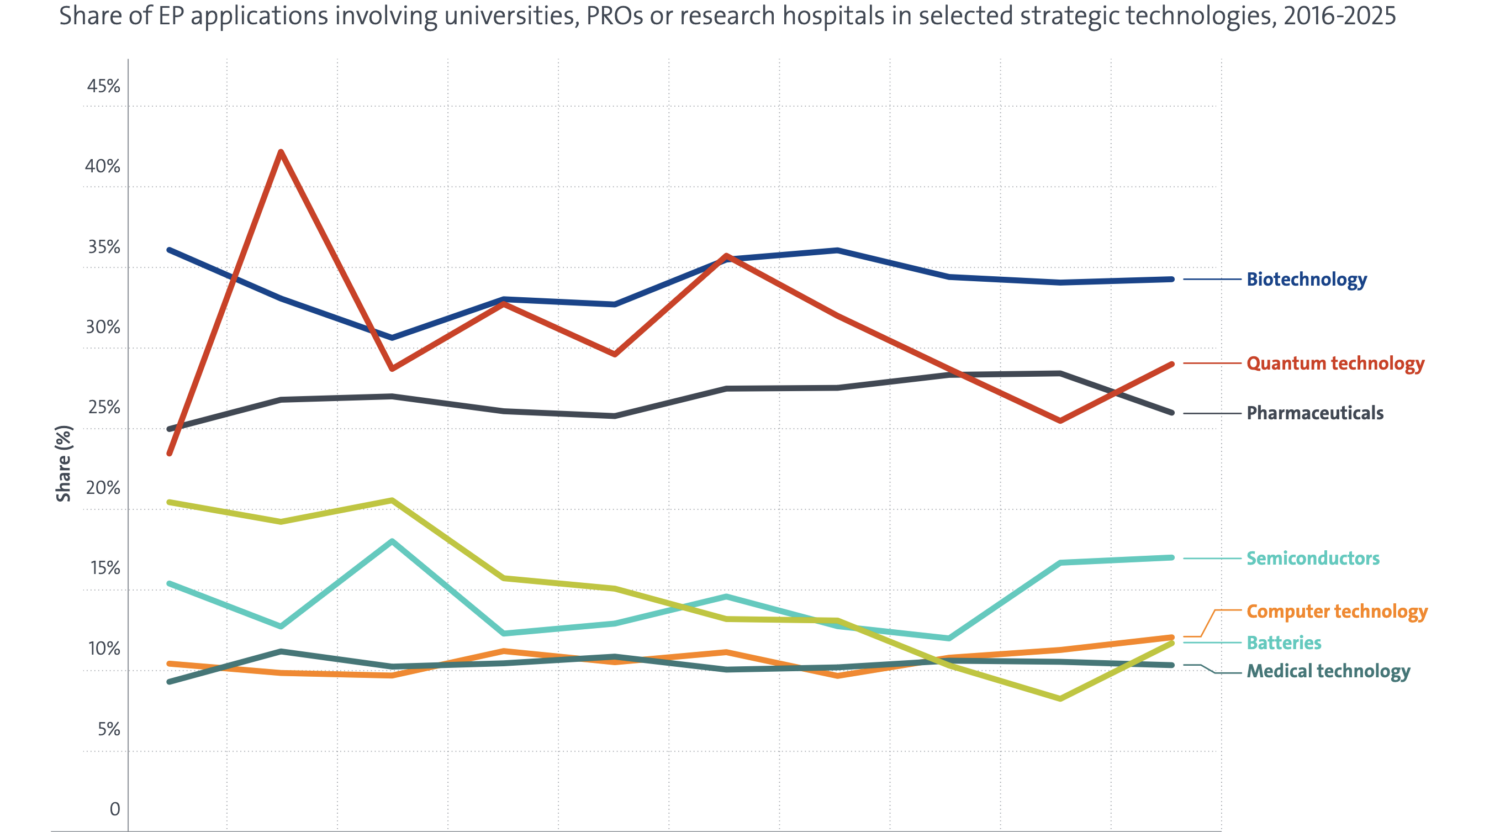
Les enjeux dépassent largement le périmètre académique. En 2025, les institutions publiques de recherche représentent environ 34 % des demandes de brevet européen en biotechnologies, 29 % dans les technologies quantiques et 26 % dans les produits pharmaceutiques. Ces domaines ne sont pas de simples niches scientifiques : ils touchent à la souveraineté sanitaire, à la cybersécurité, à la puissance de calcul, à la transition énergétique, à la production industrielle avancée et à la compétitivité des filières européennes.
Pour les entreprises, cette dynamique ouvre des opportunités d’accès à des technologies amont difficilement reproductibles en interne. Un industriel peut accélérer son innovation en licenciant une technologie issue d’un laboratoire, en finançant une preuve de concept ou en co-développant une solution avec une équipe académique. Pour les investisseurs, les OTT peuvent devenir des sources de dealflow deeptech, à condition que les actifs soient lisibles, que les droits soient clarifiés et que les trajectoires de marché soient suffisamment documentées.
Le sujet concerne aussi les politiques publiques. L’Union européenne cherche depuis plusieurs années à renforcer sa capacité à convertir la recherche en champions industriels, dans un contexte de concurrence accrue avec les États-Unis et la Chine. La Chine met notamment l’accent sur la commercialisation des technologies universitaires dans ses orientations industrielles récentes. Pour l’Europe, l’enjeu est de ne pas seulement financer l’excellence scientifique, mais de construire les passerelles qui permettent aux innovations de devenir des emplois, des exportations, des infrastructures et des avantages compétitifs.
Un besoin de réseaux au-delà des frontières nationales
L’étude insiste sur la dimension de plus en plus paneuropéenne du transfert de technologie. Une invention peut naître dans un laboratoire en Espagne, trouver son premier licencié industriel en Allemagne, lever des fonds auprès d’investisseurs français et viser un marché mondial. Or les réseaux des OTT restent souvent locaux ou nationaux, en particulier lorsqu’ils disposent de moyens modestes. Cette fragmentation réduit la probabilité de mettre une technologie en face du bon partenaire au bon moment.
La solution ne consiste pas nécessairement à centraliser tous les offices. Le rapport met plutôt en avant une logique de mutualisation : les relations avec les chercheurs doivent rester proches du terrain, tandis que certaines expertises peuvent être partagées à l’échelle régionale ou européenne. Cela concerne par exemple l’analyse de marché, la recherche de partenaires industriels, la formation à la propriété intellectuelle, la structuration de contrats complexes ou la connexion avec des fonds spécialisés.
Pour un entrepreneur, cette évolution est importante. Une spin-off issue d’un laboratoire a besoin d’un accord de licence clair, d’une liberté d’exploitation vérifiée, d’un accompagnement pour constituer son équipe et d’un accès rapide à des financements adaptés à son niveau de maturité. Si ces éléments sont dispersés ou difficiles à obtenir, la création d’entreprise prend du retard. À l’inverse, un transfert bien structuré peut réduire le risque perçu par les investisseurs et accélérer les premiers partenariats commerciaux.
La France ressort fortement dans les données de l’OEB
Les données publiées avec le nouveau tableau de bord de l’OEB mettent en évidence le poids des organismes publics français. En 2025, le CNRS apparaît comme le premier organisme public de recherche européen en nombre de demandes de brevet européen, avec 729 demandes. Le CEA se classe troisième avec 528 demandes, tandis que l’Inserm occupe la quatrième place avec 432 demandes. Cette présence de trois institutions françaises dans le haut du classement illustre la densité de la recherche publique nationale dans des domaines à forte intensité technologique.
Le CNRS se distingue par une couverture scientifique très large, notamment dans la pharmacie, les biotechnologies et les technologies de mesure. Le CEA occupe une position stratégique dans les semi-conducteurs, les technologies numériques, les énergies bas-carbone et plusieurs briques de souveraineté industrielle. L’Inserm, de son côté, concentre ses efforts sur les sciences de la vie et la santé, deux marchés où le brevet joue un rôle majeur dans la capacité à financer les développements cliniques et réglementaires.
Deux universités françaises figurent également parmi les institutions publiques européennes les mieux classées : l’Université Paris Cité et Sorbonne Université. Leur présence reflète l’importance croissante des grands pôles universitaires dans l’innovation interdisciplinaire. Les frontières entre biologie, informatique, physique, matériaux, médecine et sciences des données deviennent plus poreuses, ce qui renforce la nécessité d’équipes de transfert capables de comprendre plusieurs domaines à la fois.
Les spin-offs françaises confirment la montée de la deeptech
Au-delà des brevets, l’OEB met à jour son outil Deep Tech Finder, qui recense notamment les entreprises issues de la recherche. La France compte 633 spin-offs issues de la recherche, ce qui la place au deuxième rang européen derrière le Royaume-Uni. Ce volume confirme la montée en puissance de l’écosystème deeptech français, soutenu par des laboratoires publics puissants, des dispositifs de maturation, des incubateurs spécialisés et un intérêt accru des investisseurs pour les technologies de rupture.
La structure de ces entreprises montre toutefois que l’écosystème reste encore majoritairement jeune. Selon les données de l’OEB, 64,5 % des spin-offs françaises recensées, soit 408 entreprises, se situent en phase d’amorçage ou de croissance initiale. Elles franchissent généralement l’étape délicate entre prototype de laboratoire, validation technique et premiers clients. C’est souvent à ce moment que les besoins en capitaux, en recrutement et en accès industriel deviennent les plus pressants.
Une part de 22,4 %, soit 142 entreprises, atteint un stade d’accélération, avec des équipes qui se structurent et des marchés qui commencent à se préciser. Seules 26 entreprises, soit 4,1 %, sont décrites comme plus matures, avec des levées de fonds majeures ou des valorisations dépassant 500 millions de dollars. Enfin, 57 entreprises, soit 9 %, ont été rachetées par de grands groupes. Ces chiffres montrent à la fois le dynamisme de la création et le défi du passage à l’échelle.
Les nouveaux outils de l’OEB rendent le paysage plus lisible
Le tableau de bord Data Desk consacré à la recherche publique européenne vise à rendre les données de brevet plus exploitables par pays, par institution et par domaine technologique. Pour les professionnels de l’innovation, ce type d’outil peut faciliter l’identification de partenaires scientifiques, l’analyse de la concurrence technologique ou le repérage de pôles d’expertise. Il peut aussi aider les collectivités et les agences de développement à mieux comprendre les forces réelles de leur territoire.
Le Deep Tech Finder complète cette approche en rapprochant les informations sur les organismes publics de recherche, les technologies et les entreprises issues de ces environnements. L’intérêt n’est pas seulement statistique. Dans la deeptech, la visibilité est un actif : une start-up difficile à repérer aura plus de mal à attirer un investisseur international, un industriel ou un talent expérimenté. En améliorant la cartographie des acteurs, l’OEB contribue à fluidifier une partie du marché européen de l’innovation.
Ce que les entrepreneurs et les dirigeants doivent retenir
Pour les entreprises innovantes, le message est clair : la recherche publique européenne constitue un réservoir d’actifs technologiques, mais l’accès à ces actifs suppose méthode et anticipation. Avant de négocier une licence, il faut comprendre l’étendue des droits, les copropriétés éventuelles, les obligations liées aux financements publics, les territoires couverts et les conditions de développement attendues. Un accord mal structuré peut freiner une levée de fonds ou compliquer une future acquisition.
Pour les dirigeants de laboratoires, d’universités et d’organismes publics, l’étude rappelle que la performance ne se mesure pas uniquement au nombre de brevets déposés. La qualité du tri initial, la cohérence du portefeuille, la capacité à financer les étapes de maturation et la proximité avec les marchés comptent autant que le volume. Maintenir un brevet sans stratégie commerciale peut coûter cher, mais abandonner trop tôt une invention prometteuse peut faire perdre une option stratégique.
Pour les investisseurs, le renforcement des OTT est un enjeu de réduction du risque. Des dossiers mieux préparés, une propriété intellectuelle clarifiée, des jalons techniques explicites et des relations plus fluides avec les établissements publics peuvent accélérer les décisions d’investissement. La deeptech ne supprimera jamais l’incertitude technologique, mais un transfert de technologie professionnel peut transformer une découverte académique en opportunité entrepreneuriale crédible.
Un chantier de compétitivité pour l’Europe
L’étude de l’OEB met finalement en lumière une tension structurante : l’Europe sait produire de la science, mais doit encore renforcer les mécanismes qui transforment cette science en valeur économique et industrielle. Les brevets, les licences et les spin-offs ne sont pas des objectifs isolés. Ils forment un continuum qui relie laboratoires, entrepreneurs, industriels, financeurs et marchés finaux.
La France part avec des atouts visibles, notamment grâce au CNRS, au CEA, à l’Inserm et à un vivier important de spin-offs deeptech. Mais ces atouts ne suffisent pas si les entreprises créées restent trop longtemps bloquées au stade de la preuve de concept ou si les technologies protégées ne trouvent pas de débouchés européens. Le prochain défi sera donc de convertir la densité scientifique en trajectoires industrielles plus nombreuses, plus rapides et mieux financées.
Pour l’Europe, l’enjeu est autant organisationnel que financier. Il s’agit de donner aux OTT les moyens de travailler à l’échelle des marchés qu’ils visent, de mutualiser les expertises rares et de rendre les opportunités technologiques plus visibles au-delà des frontières. Dans une économie où la souveraineté dépend de plus en plus de la capacité à maîtriser des briques scientifiques critiques, le transfert de technologie devient l’un des leviers majeurs de la compétitivité européenne.
On aime aussi :
Alqui.io
Obtenez votre cap table au format VC instantannément, suivez vos BSPCE sans effort et modélisez vos futurs tours en 3 clics. Une plateforme : Alqui
Simulez votre cap table et les impacts