Mollie veut créer une plateforme financière pour les agents IA avec jusqu’à 50 millions d’euros
L'actualité en bref
Mollie lance un venture building pour créer une couche bancaire dédiée aux agents IA, avec jusqu’à 50 M€ et 350 000 clients tests.
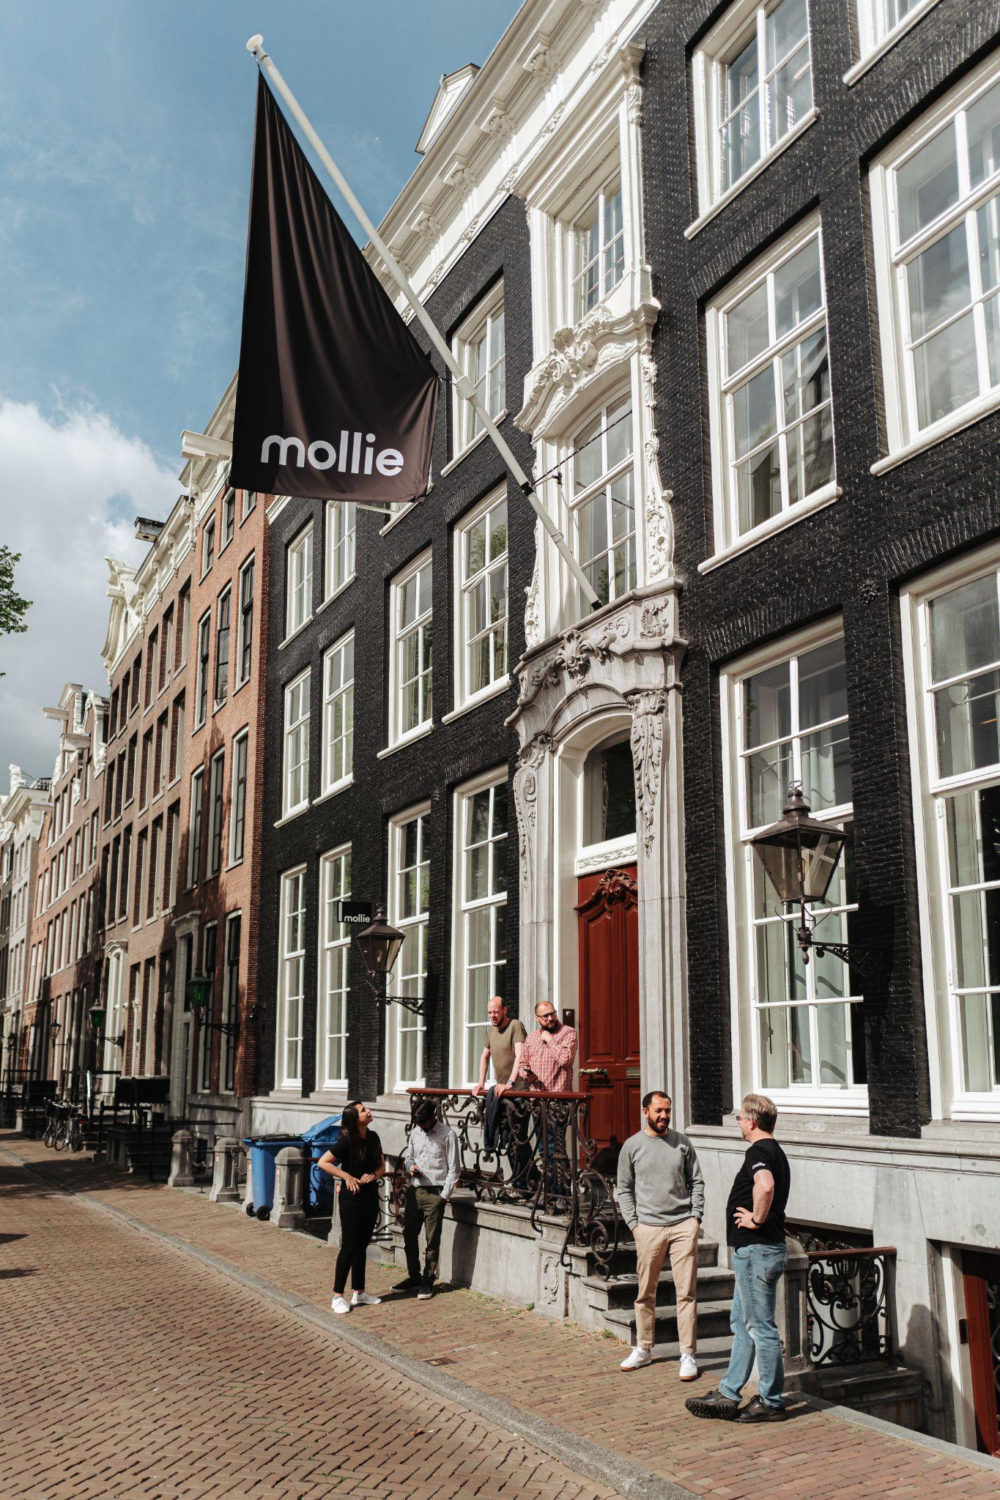
La fintech hollandaise Mollie lance un modèle de venture building pour créer une plateforme financière conçue pour les agents d’intelligence artificielle. Le groupe cherche une équipe fondatrice externe, ou pourrait racheter une jeune startup, afin de construire cette couche bancaire avec une enveloppe pouvant atteindre 50 millions d’euros.
Cette initiative compte parce qu’elle anticipe une évolution rapide des usages B2B : des logiciels ne feront plus seulement des recommandations, ils pourront déclencher des actions financières sous supervision. Pour les fintech, les éditeurs SaaS et les entreprises qui automatisent leurs opérations, l’enjeu devient l’infrastructure de confiance. Paiement, identité, limites de dépense, conformité et traçabilité devront être adaptés à des agents autonomes, et non uniquement à des utilisateurs humains.
Un pari sur les paiements autonomes
Mollie a présenté le 14 octobre 2026 un dispositif destiné à bâtir une plateforme d’IA et une couche bancaire permettant aux entreprises de faire fonctionner leurs propres agents IA sur ses infrastructures de paiement et de services financiers. L’approche se distingue d’un projet produit classique : le groupe veut confier la construction à une équipe entrepreneuriale dédiée, indépendante dans son exécution et responsable de l’architecture, de la feuille de route et du lancement commercial.
L’enveloppe annoncée peut atteindre 50 millions d’euros de capital propre de Mollie. Il ne s’agit donc pas d’une levée de fonds auprès d’investisseurs externes, mais d’un financement progressif, accordé par paliers selon des objectifs opérationnels et commerciaux définis à l’avance. Le modèle cherche à combiner la vitesse d’une startup avec la discipline d’un acteur financier déjà régulé.
La future entité bénéficierait aussi d’un accès rare pour une jeune structure : un terrain d’expérimentation auprès de plus de 350 000 entreprises clientes de l’écosystème Mollie. Dans les services financiers B2B, cette distribution peut raccourcir le temps nécessaire pour tester les premiers cas d’usage, ajuster le niveau de risque, valider la tarification et construire des références commerciales crédibles.
Pourquoi les agents IA exigent une couche financière spécifique
Un agent IA est un logiciel capable d’enchaîner plusieurs actions avec un degré d’autonomie variable : analyser des données, interroger des outils, comparer des options, puis exécuter une tâche. Dès qu’une opération financière est concernée, les questions deviennent sensibles. Il faut savoir qui a autorisé l’action, quel budget peut être engagé, comment l’identité de l’agent est vérifiée, quand bloquer une transaction et comment reconstituer l’historique en cas d’erreur ou de litige.
Les infrastructures conçues pour des parcours humains ne répondent pas toujours à ces contraintes. Les agents ont besoin de permissions granulaires, de plafonds dynamiques, de journaux d’audit, de règles de validation et d’une surveillance en temps réel. Dans l’e-commerce, un agent pourrait optimiser les remboursements, relancer un paiement échoué ou choisir un moyen de paiement selon le pays et le coût. Dans une PME, il pourrait rapprocher factures et encaissements, préparer certains paiements fournisseurs ou alerter sur une anomalie de trésorerie.
Ces usages supposent une intégration étroite avec les comptes, les systèmes de paiement, la gestion de trésorerie et les outils de conformité. En Europe, ils devront respecter des cadres exigeants, dont les règles de lutte contre le blanchiment, l’identification des clients, l’authentification forte issue de PSD2 et les évolutions attendues avec PSD3. Le règlement européen sur l’IA renforce aussi les exigences de gouvernance, de documentation et de gestion des risques pour les systèmes les plus sensibles.
Un modèle hybride entre startup et infrastructure régulée
Le choix de Mollie répond à une limite fréquente dans les groupes technologiques : les projets de rupture progressent difficilement au rythme des feuilles de route internes. En isolant l’initiative, Mollie veut donner à l’équipe fondatrice la liberté nécessaire pour explorer un marché encore émergent, tout en lui ouvrant l’accès à ses actifs stratégiques : infrastructure bancaire, technologie propriétaire, distribution et connaissance des marchands.
Le lien direct avec la gouvernance du groupe doit réduire les frictions décisionnelles. Pour un tel projet, les arbitrages ne seront pas seulement techniques. Ils toucheront à la responsabilité juridique, au partage de données, à la cybersécurité, au risque opérationnel et à l’acceptabilité commerciale. L’équipe recherchée devra donc réunir des compétences rarement concentrées au même endroit : IA appliquée, fintech, architecture cloud, conformité et go-to-market B2B.
Mollie vise en priorité des équipes européennes, ou prêtes à s’installer en Europe, avec un rythme d’exécution soutenu et une préférence pour le travail en présentiel. Les candidatures sont ouvertes via www.mollie.com/nightshift, avec un processus d’évaluation accéléré. Le groupe laisse également ouverte l’hypothèse d’une acquisition de jeunes startups, sans annoncer d’opération précise à ce stade.
Ce que le marché doit surveiller
Cette annonce intervient au croisement de trois marchés : les paiements, l’embedded finance et l’IA agentique. Fondée à Amsterdam en 2004, Mollie opère dans plus de 30 marchés et a renforcé son périmètre avec GoCardless pour proposer une offre combinant paiements, comptes et financement d’entreprise. Cette base donne de la crédibilité au projet, mais son adoption dépendra de la capacité à prouver que des agents financiers créent de la valeur sans multiplier les risques.
Les prochains signaux à suivre seront la composition de l’équipe retenue, les cas d’usage priorisés, le degré d’intégration avec les produits existants et les garde-fous mis en place. Si le modèle fonctionne, il pourrait inspirer d’autres acteurs financiers qui cherchent à capter la prochaine vague d’automatisation B2B. Il rappellera aussi une évidence : dans la finance, l’IA autonome ne peut se développer durablement qu’avec une combinaison solide de produit, conformité, sécurité et confiance.
On aime aussi :
Alqui.io
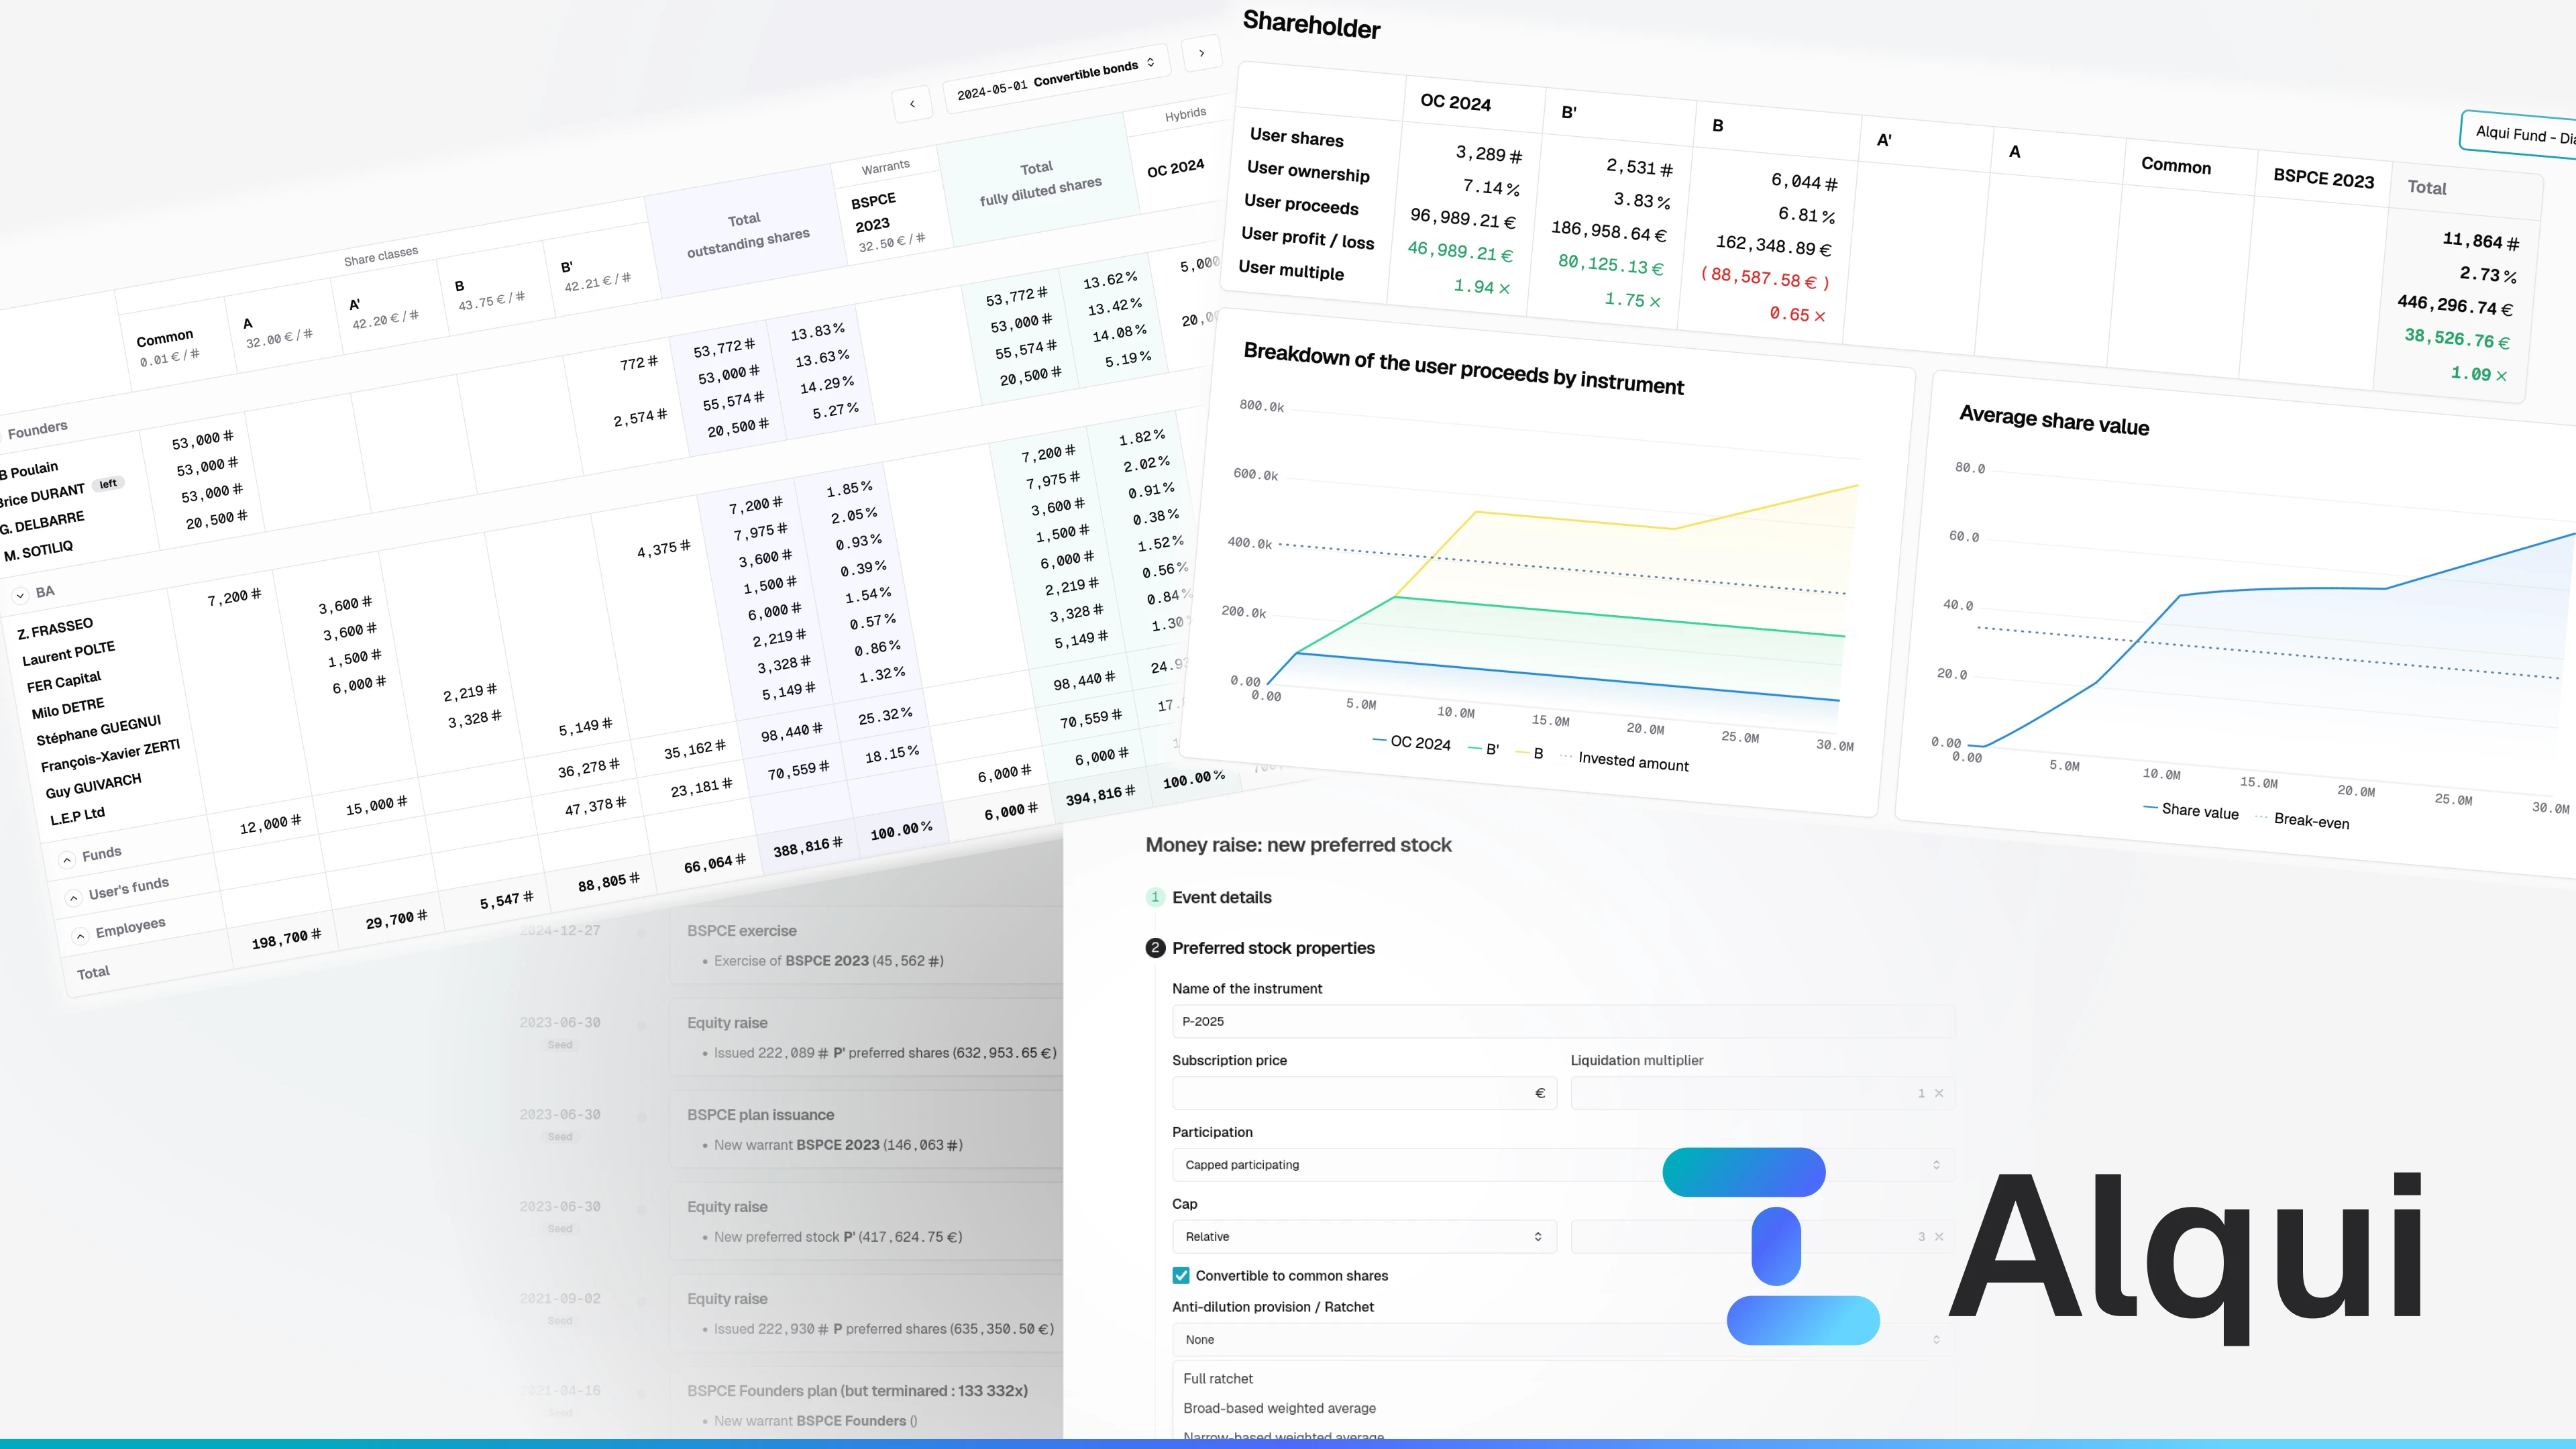
Obtenez votre cap table au format VC instantannément, suivez vos BSPCE sans effort et modélisez vos futurs tours en 3 clics. Une plateforme : Alqui
Simulez votre cap table et les impacts