Eyst Technology : 12 clients en 24 mois dans 6 pays
L'actualité en bref
Paiement des sinistres : Eyst passe de 3 à 12 assureurs et assisteurs en 24 mois et s'étend à six pays européens
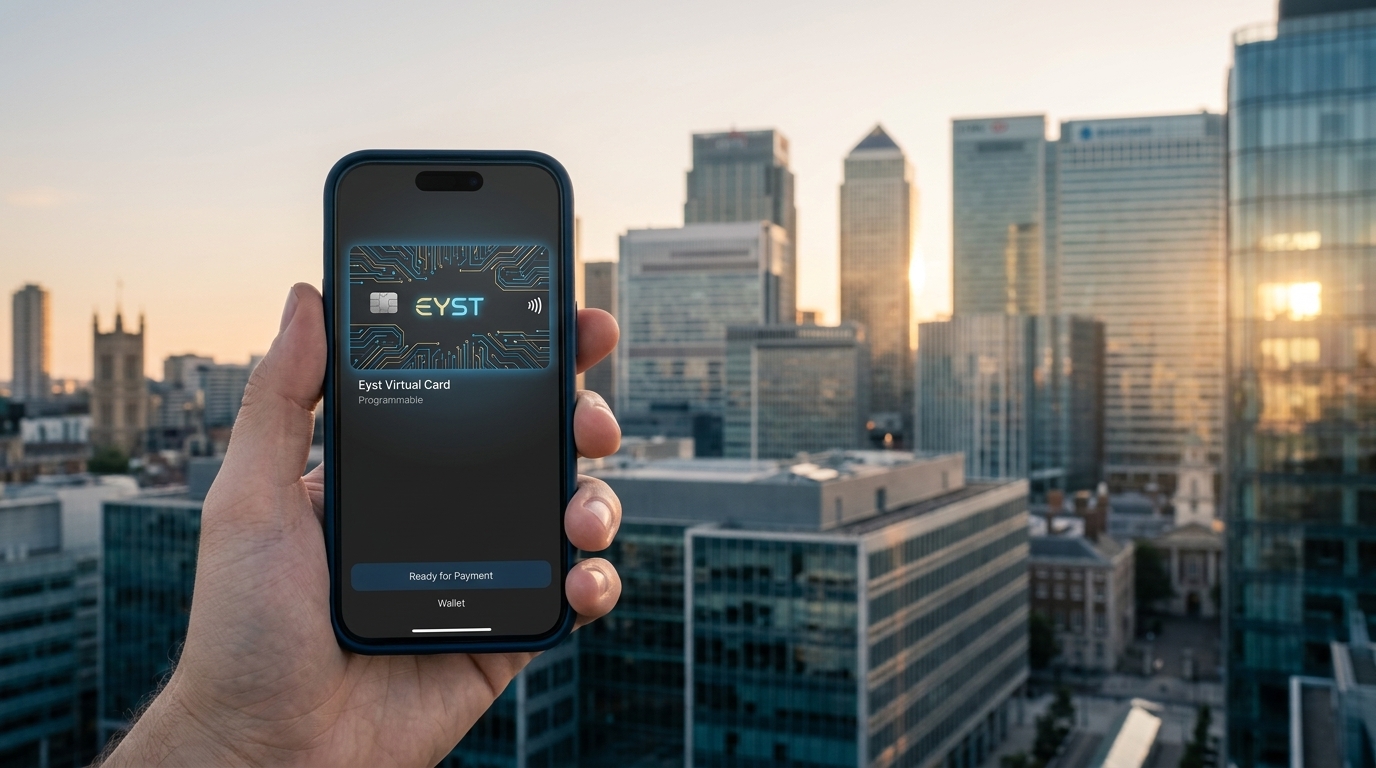
Eyst Technology accélère son déploiement européen avec douze assureurs, assisteurs et gestionnaires de prestations clients dans six pays, contre trois il y a deux ans. Sa plateforme SaaS permet d’indemniser un assuré en quelques secondes via une carte virtuelle programmable ajoutée à Apple Pay ou Google Pay, avec un contrôle en temps réel des dépenses par l’assureur.
Cette progression illustre un basculement majeur dans l’assurance : le paiement du sinistre n’est plus une simple opération administrative, mais devient une brique d’expérience client, de maîtrise des coûts et de pilotage de la donnée. Pour les assureurs, réduire les délais d’indemnisation peut améliorer la satisfaction, limiter les avances de trésorerie des assurés et fluidifier les pics d’activité liés aux événements climatiques. Le sujet est aussi stratégique car les sinistres représentent des volumes financiers considérables : les assureurs européens versent chaque année plusieurs centaines de milliards d’euros d’indemnisations et de prestations. Dans un contexte de hausse des catastrophes naturelles, de pression réglementaire sur la qualité de traitement et de concurrence accrue des insurtechs, l’infrastructure de paiement devient un avantage opérationnel. Eyst se positionne ainsi à l’intersection de l’insurtech, de l’embedded finance et des paiements B2B2C.
Une infrastructure de paiement pensée pour les sinistres
Fondée en 2022 à Paris La Défense, Eyst Technology développe une plateforme SaaS destinée aux assureurs, assisteurs et gestionnaires de prestations qui veulent accélérer le règlement des sinistres sans refondre leurs systèmes internes. Le principe est simple côté assuré : après validation du dossier, une carte virtuelle est envoyée par SMS ou via une messagerie comme WhatsApp, puis ajoutée au wallet mobile pour être utilisée immédiatement chez les commerçants autorisés.
La valeur de la solution se situe toutefois dans sa couche de paramétrage. L’assureur peut définir un plafond, une durée de validité, une zone géographique, des catégories de marchands ou des règles spécifiques selon le type de sinistre. Cette logique repose notamment sur les codes commerçants, l’émission de cartes virtuelles, la tokenisation dans les wallets et l’intégration avec les réseaux Visa et Mastercard. Le paiement devient alors un instrument de gestion : l’argent est disponible rapidement, mais son usage reste encadré.
Eyst indique avoir multiplié par quatre son portefeuille clients en vingt-quatre mois. La société compte désormais douze références dans six pays européens, dont la France, le Royaume-Uni, l’Allemagne, l’Espagne, la Belgique et la Suisse. Parmi les utilisateurs cités figurent Generali France, Groupama et IMA Benelux, ainsi que des assisteurs allemands et un assureur suisse. L’entreprise revendique aussi un accord-cadre européen avec l’un des trois premiers groupes mondiaux d’assurance, couvrant cinq pays, avec deux marchés déjà en production et trois autres en phase de déploiement.
Pourquoi les assureurs cherchent à moderniser l’indemnisation
Dans beaucoup d’organisations, le règlement d’un sinistre reste encore dépendant de virements, de remboursements a posteriori, de notes de frais, de justificatifs papier ou de workflows dispersés entre plusieurs prestataires. Ces processus génèrent des délais, des relances, des erreurs de rapprochement comptable et une expérience souvent dégradée pour l’assuré, surtout lorsqu’il doit avancer des frais après un sinistre habitation, un problème de santé, une panne automobile ou un incident de voyage.
La carte virtuelle programmable répond à trois enjeux. D’abord, elle réduit le délai entre la décision d’indemnisation et l’accès réel aux fonds. Ensuite, elle permet de mieux contrôler la destination de l’argent, ce qui limite les usages non conformes et simplifie les audits. Enfin, elle fournit une donnée transactionnelle exploitable en temps réel : montant dépensé, catégorie de marchand, date, lieu et statut du paiement. Pour un assureur, ces informations peuvent nourrir le pilotage des coûts, la détection de fraude, la qualité de service et l’amélioration des produits.
Cette approche est particulièrement utile lors des situations d’urgence. Pendant les incendies de l’été 2026, Eyst affirme avoir émis jusqu’à un millier de cartes par jour afin de couvrir des besoins immédiats comme l’hébergement, les repas, les vêtements, la pharmacie ou le transport. Le montant moyen chargé sur chaque carte était d’environ 465 euros. Dans ce type de contexte, la capacité à distribuer une aide utilisable instantanément peut faire la différence entre une indemnisation théorique et une assistance réellement opérationnelle.
Des cas d’usage qui dépassent le simple remboursement
La technologie d’Eyst couvre plusieurs familles de sinistres : habitation, santé, assistance, voyage, catastrophes naturelles et IARD. Chez Generali France, la plateforme est utilisée en production pour des sinistres dommages, avec une fonctionnalité de cashback conçue avec l’assureur. Ce type de mécanisme peut par exemple servir à encourager certains comportements, orienter l’assuré vers un réseau de partenaires ou ajuster l’indemnisation selon des règles contractuelles précises.
Groupama expérimente la solution dans le domaine de la santé, notamment sur les médecines douces, avec l’objectif de réduire fortement les traitements manuels. L’intérêt est évident pour les garanties où les justificatifs, plafonds annuels, actes éligibles et remboursements partiels créent une charge administrative importante. Une carte paramétrée pour un panier d’actes ou de praticiens autorisés peut simplifier le parcours tout en sécurisant le respect du contrat.
Pour les assisteurs, l’usage est également naturel. Lorsqu’un assuré est bloqué à l’étranger, évacué après une catastrophe ou privé temporairement de logement, la carte virtuelle peut remplacer des solutions plus lentes comme l’avance bancaire, le remboursement après facture ou la coordination manuelle avec plusieurs fournisseurs. Elle offre aussi une meilleure traçabilité qu’un transfert non affecté, car l’assureur voit comment l’enveloppe est consommée.
Un marché porté par la convergence entre assurance et paiement
Le développement d’Eyst intervient dans un marché en structuration. Les acteurs historiques de l’assurance cherchent à moderniser leurs chaînes de gestion des sinistres, tandis que les fintechs spécialisées dans l’émission de cartes, les wallets et l’orchestration de paiement rendent ces usages plus accessibles. L’acquisition de plusieurs spécialistes du paiement de sinistres en Europe et aux États-Unis ces dernières années montre que cette fonction devient stratégique. L’exemple de VPay, racheté pour 608 millions de dollars par Optum en 2021, illustre l’intérêt des grands groupes pour ces infrastructures.
En Europe, le potentiel est large. Le continent compte plusieurs milliers d’assureurs et assisteurs agréés, soumis à des exigences croissantes en matière de qualité de service, de maîtrise opérationnelle et de conformité. Les réglementations comme le RGPD imposent une gestion rigoureuse des données personnelles, tandis que DORA renforce depuis 2025 les obligations de résilience numérique pour les acteurs financiers et leurs prestataires critiques. Les dispositifs de paiement doivent aussi s’inscrire dans l’environnement de la monnaie électronique, de la lutte contre le blanchiment, de la sécurité des transactions et des exigences liées à la directive européenne sur les services de paiement.
Pour une insurtech comme Eyst, la crédibilité dépend donc autant de la qualité produit que de la robustesse réglementaire et opérationnelle. L’entreprise s’appuie sur plusieurs partenaires d’émission et de paiement, dont Edenred Payment Solutions, Pliant et Airwallex, ainsi que sur les réseaux Visa et Mastercard. Cette architecture multi-partenaires peut réduire la dépendance à un seul émetteur, faciliter l’expansion géographique et adapter les flux aux contraintes locales.
Une expansion ciblée sur les grands marchés européens
Eyst concentre désormais son développement sur cinq marchés prioritaires : la France, le Royaume-Uni, l’Allemagne, l’Italie et les Pays-Bas. Le Royaume-Uni et l’Allemagne sont déjà couverts par des contrats signés, tandis que l’Italie et les Pays-Bas constituent les prochaines étapes d’ouverture. L’entreprise a identifié environ 350 comptes cibles sur ces pays, un travail indispensable dans un secteur où les cycles de vente sont longs et où les décisions impliquent souvent les directions sinistres, innovation, finance, conformité, informatique et achats.
La société bénéficie également de l’appui d’anciens dirigeants du secteur de l’assurance. Ce point est important, car vendre une infrastructure de paiement à un grand assureur ne relève pas uniquement de la démonstration technologique. Il faut comprendre les chaînes de décision, les contraintes de migration, les exigences de sécurité, les modèles de délégation de gestion et les spécificités de chaque branche d’assurance. Dans ce marché, la confiance et la capacité à s’intégrer sans perturber les systèmes existants sont souvent décisives.
Une jeune pousse encore légère, mais positionnée sur un besoin massif
Eyst reste une structure de taille réduite, avec une équipe d’une dizaine de personnes entre Paris et Tunis. L’entreprise indique avoir levé 1,7 million d’euros depuis 2025 auprès d’investisseurs privés, de Paris Business Angels, d’InsurAngels et de 216 Capital, avec le soutien de Plug and Play, Wilco et Bpifrance. Cette trajectoire reste modeste au regard des montants manipulés par le secteur, mais elle correspond à une logique SaaS et infrastructurelle : si la plateforme prouve sa fiabilité, la montée en volume peut être rapide.
Avec ses seuls clients déjà signés, Eyst projette près de 30 millions d’euros de flux de sinistres traités en 2027. L’enjeu sera désormais de transformer les pilotes en déploiements larges, de maintenir un haut niveau de disponibilité lors des pics de sinistres et de démontrer un retour sur investissement mesurable pour les assureurs. Les indicateurs les plus suivis seront probablement le délai moyen d’indemnisation, la baisse des tâches manuelles, le taux d’utilisation des cartes, la réduction des litiges et l’amélioration de la satisfaction assuré.
Pour les entrepreneurs et professionnels de l’innovation, le cas Eyst montre surtout que la prochaine vague de transformation de l’assurance ne viendra pas seulement de nouveaux contrats ou de parcours de souscription plus fluides. Elle viendra aussi de briques invisibles mais critiques, capables de rendre l’indemnisation plus rapide, plus contrôlable et plus transparente. Dans un secteur où la promesse de protection se vérifie au moment du sinistre, maîtriser le paiement devient un levier de différenciation majeur.
Service partenaire
Transfert de siège social
Vous déménagez en restant dans le même département ?
Publier mon annonce légale